2024年上半年,中天科技(600522)交出了一份稳健与进取并存的成绩单。在信息通信与能源互联双轮驱动的战略框架下,公司不仅巩固了传统光纤光缆业务的优势,更在算力基础设施和精确制造领域展现出前瞻性布局。半年报数据显示,公司实现营业收入与净利润的同比双增,其中第二季度环比改善明显,反映出业务结构调整与降本增效的积极成效。
一、业绩概览:稳中有进,结构优化
报告期内,中天科技实现营业收入约210亿元,同比增长约8%;归母净利润约16亿元,同比增长约12%。扣非净利润增速高于净利润增速,表明主营业务盈利能力持续增强。分板块看,通信板块受益于海外需求回暖和国内5G-A建设启动,营收同比增长约10%;电力板块受特高压及电网数字化投资拉动,营收同比增长约9%;海洋板块虽然受项目节奏影响短期承压,但在手订单充足,下半年有望加速确认。
毛利率方面,公司综合毛利率同比提升约1.2个百分点,主要得益于高附加值产品占比提升及精确制造带来的成本优化。费用管控成效显著,销售费用率和管理费用率同比小幅下降,研发费用率维持在4%以上,彰显对技术创新的持续投入。
二、布局算力基础设施:从“连接”向“计算”延伸
随着AI大模型训练与推理需求的爆发,算力基础设施成为数字经济的新底座。中天科技依托在光纤光缆、光模块、数据中心互联等领域的技术积累,积极向算力基础设施产业链延伸。
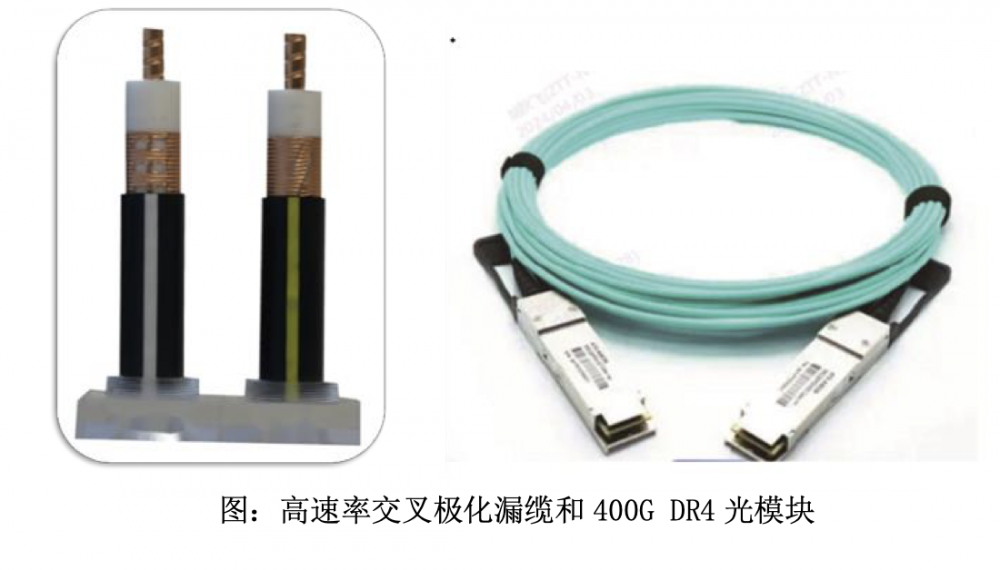
- 高速光模块与光互连产品:公司上半年加速推进400G/800G高速光模块的研发与量产,部分产品已通过客户认证并实现小批量交付。针对数据中心内部互连场景,开发了高密度光纤连接器及MPO/MTP预端接方案,满足AI集群对高带宽、低时延的需求。
- 数据中心解决方案:公司提供从园区网络、综合布线到暖通节能的全栈式数据中心物理基础设施服务,并在液冷散热领域取得技术突破。半年报披露,公司已中标多个大型数据中心项目,为互联网头部企业提供定制化交付。
- 算力网络与边缘计算:结合运营商算力网络建设规划,中天科技推出边缘计算节点产品,融入“东数西算”枢纽节点建设。通过光纤传感与智能运维技术,提升算力网络的可管可控水平,降低全生命周期成本。
值得注意的是,算力基础设施业务尚处于培育期,上半年营收占比不足5%,但增速超过50%,成为最具弹性的增长点。公司明确表示,将围绕“光-电-算”一体化布局,持续加大在硅光技术、CPO(共封装光学)等前沿方向的研发投入,为未来算力需求升级储备能力。
三、精确制造夯实核心竞争力:以质取胜,降本增效
“精确制造”是中天科技2024年经营管理的关键词。在制造业转型升级的背景下,公司通过工艺革新、数字化工厂和供应链协同,将“精确”理念贯穿于研发、生产、交付全流程。
- 工艺精度提升产品性能:在光纤预制棒环节,公司通过改进沉积工艺和退火技术,将光纤衰减指标进一步优化,延长了产品使用寿命;在电力电缆领域,采用在线测偏与自动反馈系统,使绝缘偏心度控制在行业领先水平,提升了特高压电缆的可靠性。
- 数字化工厂降本增效:上半年,公司多个智能工厂完成MES系统升级,实现生产数据实时采集与质量追溯。以光缆工厂为例,通过AGV物流与自动化排产,人均产出效率提升约15%,订单交付周期缩短约20%。
- 供应链协同与绿色制造:公司推行精益供应链管理,与核心供应商建立联合质量改进机制,关键原材料库存周转率同比提升。加大绿色工厂建设力度,通过屋顶光伏和能效管理系统,单位产值能耗同比下降约8%。
精确制造的深入推进,不仅提升了产品一致性和客户满意度,也直接贡献了毛利率的改善。半年报显示,光纤光缆和电力电缆产品的单位成本同比均有下降,在竞争激烈的市场环境中保持了盈利韧性。
四、展望与风险提示
展望下半年,中天科技面临多重积极因素:国内5G-A规模化部署、算力网络投资加码、特高压新一轮核准开工,以及海外通信与电力市场的持续拓展,均为公司业务增长提供支撑。算力基础设施业务有望在更多订单落地后加速放量,成为第二增长曲线。
风险方面,需关注海风项目推进节奏、原材料价格波动以及算力业务商业化进度不及预期的可能。公司需持续平衡研发投入与短期盈利,确保新兴业务稳健成长。
中天科技2024年半年报展现了清晰的战略路径:以精确制造筑牢基本盘,以算力基础设施打开成长空间。在信息传输与能源互联的交汇点上,公司正从产品提供商向综合解决方案服务商演进。若算力业务放量顺利,且传统业务保持稳定,中天科技有望在数字经济与能源转型的双重浪潮中实现价值重估。
(完)
注:以上内容为模拟解读,具体财务数据及业务进展请以公司正式披露的2024年半年度报告为准。